82 startup e PMI innovative mappate, 14 interviste in profondità e un dato che pesa più degli altri: in Puglia, Sicilia, Calabria e Campania si concentra circa il 44% delle imprese agricole italiane, ma tra il 2019 e il 2024 solo il 6,2% delle aziende agricole del Sud ha introdotto innovazioni su produzione tecniche e/o gestionali aziendale. È dentro questo scarto, tra vocazione produttiva e ritardo digitale, che si inserisce il paper “AgriFoodTech nel Mezzogiorno: il Sud come laboratorio dell’innovazione agroalimentare“, realizzato da PwC Italia in collaborazione con StartupItalia e presentato a SIOS26 Summer, a Cagliari.
Una riflessione non solo sul futuro dell’AgriFoodTech, ma anche sulla capacità del Mezzogiorno di trasformare competenze agricole, ricerca, biodiversità, industria alimentare e nuove tecnologie in un ecosistema dell’innovazione più riconoscibile, connesso e competitivo. Per farlo, il report ha combinato analisi quantitative e qualitative, revisione della letteratura, fonti istituzionali, piattaforme specializzate e database interni PwC, con l’obiettivo di andare oltre la fotografia del settore e capire dove si sta muovendo l’innovazione AgriFoodTech nel Sud, quali tecnologie stanno emergendo e quali condizioni possono favorire la crescita delle realtà più mature.


Il paradosso dell’agroalimentare, forte nei numeri, lento nell’innovazione
Il punto di partenza è un comparto agroalimentare italiano solido, ma sottoposto a pressioni sempre più ravvicinate. Instabilità geopolitica, frammentazione delle catene globali del valore, cambiamento climatico, transizione demografica e nuove preferenze dei consumatori stanno ridisegnando il modo in cui si produce, si trasforma, si distribuisce e si consuma cibo. Nel 2025 il settore ha generato 88,9 miliardi di euro di valore aggiunto, pari al 3,9% del valore aggiunto nazionale, mentre l’intera filiera estesa è arrivata a pesare circa il 15% del PIL.
A questa forza economica, però, non ha corrisposto ancora una capacità di innovazione diffusa. Secondo il report, tra il 2019 e il 2024 solo il 12% delle aziende agricole italiane ha introdotto innovazioni sulle tecniche di produzione e/o la gestione aziendale. Nel Sud la quota si è fermata al 6,2%. Anche la maturità digitale resta limitata: nel 2024 solo l’8% delle aziende agricole italiane può essere considerato digitalmente maturo.
Eppure proprio la pressione normativa sta accelerando il bisogno di strumenti digitali. Quaderni di campagna digitali, Regolamento anti-deforestazione, Direttiva NIS2 e aggiornamenti HACCP stanno spingendo le imprese agricole e agroalimentari verso sistemi più tracciabili, interoperabili e sicuri. La compliance, quindi, non è più solo un obbligo amministrativo: sta diventando uno dei motori dell’adozione tecnologica.
Dal campo al digitale
Nel Mezzogiorno questa trasformazione assume un significato particolare. In Puglia, Sicilia, Calabria e Campania si concentra circa il 44% delle imprese agricole italiane e contribuisce, tra agroalimentare e agroindustria, con 17,3 miliardi di euro di valore aggiunto. Il territorio presidia inoltre 327 denominazioni DOP e IGP, pari al 38% del totale nazionale, con una forte vocazione produttiva in filiere come olivicoltura, vitivinicolo, ortofrutta e lattiero-caseario.
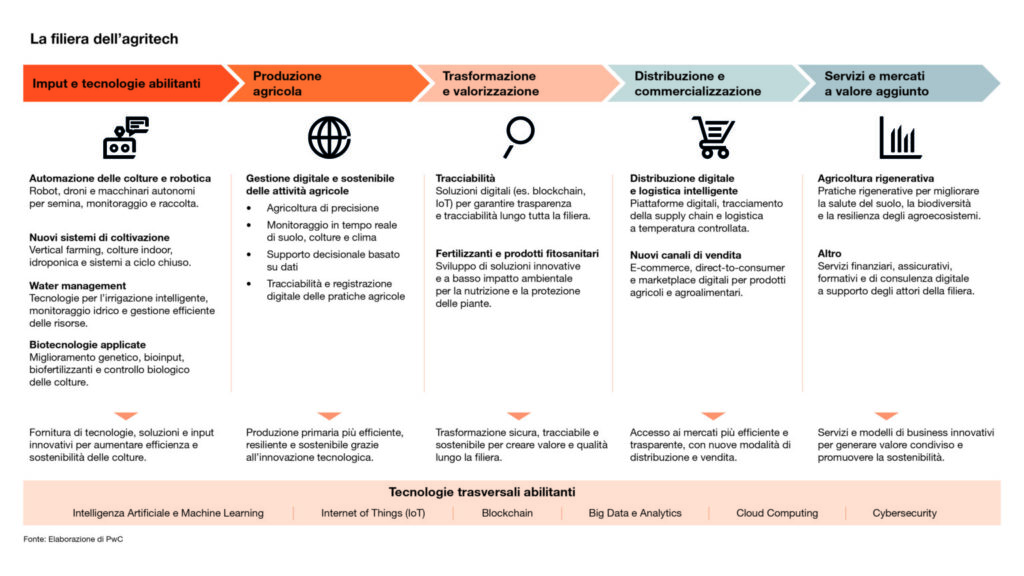
Il paper ha raccontato un ecosistema AgriFoodTech meridionale ancora frammentato, ma non fermo. Quasi la metà delle startup e PMI innovative mappate è nata negli ultimi cinque anni. Sicilia, Puglia e Campania concentrano il 72% delle realtà individuate. Il 77% integra più di una tecnologia abilitante, segno di una crescente vocazione multi-tecnologica. Il cluster più rappresentato è quello della Smart & Precision Agriculture, che raccoglie il 36% delle realtà mappate, ma stanno emergendo anche traiettorie legate a circular economy, biodiversità, adattamento climatico, gestione dell’acqua, qualità e tracciabilità della filiera.
La traiettoria descritta dal report è quella di un passaggio da un’innovazione di processo a un’innovazione di sistema. Non più solo strumenti per fare meglio una singola attività agricola, ma tecnologie capaci di connettere produzione, sostenibilità, dati, filiera, mercato e territorio. Perché l’AgriFoodTech del Sud cresca, serviranno però condizioni più solide: accesso al capitale privato, competenze, reti tra imprese e ricerca, infrastrutture digitali e percorsi di scale-up più strutturati.
Massimo Fellini